L’Indonésie a surmonté la crise du pétrole et la hausse des prix, mais sa politique économique suscite beaucoup d’interrogations sur les marchés mondiaux. Le pays s’est imposé comme un grand producteur de nickel et de matières premières, ce qui pousse la Chine et les entreprises mondiales à surveiller de près ses choix politiques. Entre maintien du statut de marché émergent et ingérence croissante de l’État dans l’économie, Jakarta joue un jeu risqué avec les investisseurs internationaux.
Par Tom Miller et Udith Sikand, analystes chez Gavekal Un article à retrouver dans le N°65. Rome : la permanence de l’Empire À mesure que le choc énergétique s’estompe, les marchés financiers des pays émergents d’Asie, qui avaient été malmenés, se relèvent peu à peu. C’est notamment le cas de l’Indonésie qui, après avoir été durement touchée par la crise pétrolière, semble avoir évité le coup de grâce : la perte de son statut de « marché émergent » au sein de l’indice MSCI.
Le maintien dans l’indice des marchés émergents permettra aux actions indonésiennes de rester dans les portefeuilles d’investissement mondiaux, ce qui empêchera une nouvelle vague de sorties de capitaux étrangers et apportera un regain de confiance bien nécessaire. Mais la reprise pourrait s’avérer de courte durée si les décideurs politiques ne changent pas de cap au niveau national. La première raison d’être optimiste est que, si l’accord entre les États-Unis et l’Iran tient, le coût des subventions aux carburants baissera considérablement.
Le budget de l’État pour 2026 prévoyait initialement des subventions énergétiques d’un montant de 210 trn IDR (11,8 milliards de dollars), soit environ 1 % du PIB, sur la base d’un prix du baril de pétrole brut à 70 dollars. Mais peu après le début de la guerre avec l’Iran, le gouvernement a augmenté son budget de subventions de 100 trn IDR, suscitant des craintes quant à la détérioration de la situation budgétaire de l’Indonésie. Cela a alimenté la pire vague de ventes d’actifs indonésiens depuis la crise financière asiatique de 1997.
L’indice MSCI Indonésie a plongé de 36 % depuis la mi-janvier et la roupie a franchi le seuil psychologique des 18 000 IDR pour un dollar américain, contraignant la banque centrale à intervenir par une hausse d’urgence des taux d’intérêt le 8 juin. Désormais, la baisse de la facture des importations énergétiques devrait soutenir à la fois les actions et la roupie, surtout si les capitaux mondiaux reviennent vers les marchés émergents. Lire aussi : Indonésie : un pays à suivre de plus près Une dégradation de la notation probablement évitée La deuxième raison d’être optimiste est que MSCI a laissé entendre qu’il ne rétrograderait pas l’Indonésie au statut de marché « frontier » lors de la publication de son classement annuel.
En janvier, l’indice avait mis l’Indonésie en garde, invoquant des inquiétudes concernant la manipulation du marché, le faible flottant et les opérations coordonnées. Cela avait déclenché une chute de deux jours qui avait fait perdre 80 milliards de dollars US aux actions indonésiennes. Les régulateurs indonésiens ont réagi rapidement.
Ils ont doublé l’exigence minimale de flottant pour la porter à 15 % (même si les sociétés cotées ont jusqu’en 2027-2029 pour s’y conformer) et sont en train de relever les plafonds d’investissement en actions pour les fonds de pension et les assureurs, les faisant passer de 8 % à 20 %. Cela semble avoir en partie satisfait MSCI, qui n’a abaissé qu’un seul indicateur d’« accessibilité » dans sa nouvelle révision. MSCI a abaissé la note de l’Indonésie au critère « information » à « négatif », invoquant des inquiétudes concernant l’attractivité des investissements et la « transparence limitée des structures d’actionnariat ».
Mais l’agence n’a pas laissé entendre qu’une sanction plus sévère était à venir. « Le problème de l’Indonésie réside moins dans la fragilité de sa situation budgétaire en soi que dans la perception de cette fragilité par les marchés. » Le maintien du statut de marché émergent, dont bénéficie l’Indonésie depuis le lancement de l’indice MSCI des marchés émergents en 1989, est essentiel pour conserver les investissements internationaux. Les investisseurs étrangers détiennent environ 37 % des parts des actions indonésiennes.
Un déclassement au statut de marché frontalier entraînerait des sorties de capitaux de plusieurs milliards de dollars, car de nombreux fonds mondiaux allouent leurs capitaux en fonction des indices de référence. Le dernier marché émergent à avoir été déclassé était le Pakistan en 2021. Mais l’Indonésie, première économie d’Asie du Sud-Est, est un acteur bien plus important sur les marchés mondiaux.
Jakarta se rêve en grande capitale de l’Asie Une situation pire que ne le laissent penser les chiffres À l’avenir, le risque majeur pesant sur les cours des actifs indonésiens réside dans une politique intérieure inadéquate. Sous la présidence de Prabowo Subianto, l’Indonésie est en train de perdre la réputation qu’elle s’était forgée sous son prédécesseur, Joko Widodo, grâce à une gestion macroéconomique prudente, à une discipline budgétaire et à un traitement prévisible des capitaux étrangers. Les programmes sociaux phares de Prabowo, une initiative de cantines scolaires gratuites de 28 milliards de dollars, la mise en place de 80 000 coopératives villageoises et un plan de construction de 3 millions de logements pour les ménages à faibles revenus, risquent de creuser un trou dans les finances publiques.
À première vue, les chiffres ne semblent pas trop mauvais. Le Fonds monétaire international estime la dette publique brute de 2026 à 41,5 % du PIB, un niveau gérable, et le déficit budgétaire à 2,9 % du PIB, soit un niveau inférieur au plafond légal de 3 %. La principale faiblesse structurelle réside dans la capacité de recettes.
L’OCDE a estimé le ratio des recettes fiscales au PIB à 12 % en 2023, bien en deçà de la moyenne de la région Asie-Pacifique, qui s’établit à 19,5 %. Cela entravera la tentative de Prabowo de financer un État plus interventionniste en matière de développement. Cela limite également la marge de manœuvre du gouvernement pour absorber des chocs tels que la crise pétrolière sans réduire les dépenses, augmenter les prix des carburants, recourir à davantage d’emprunts ou s’appuyer sur les entreprises publiques.
Lire aussi : Nusantara, la nouvelle capitale indonésienne en questions La crainte est que l’ancien compromis budgétaire de l’Indonésie ne s’effrite, alors même que l’ingérence de l’État menace de compromettre la croissance. Là encore, les chiffres globaux ne sont pas mauvais : la croissance du PIB s’est établie à 5,6 % en glissement annuel au 1er trimestre 2026, bien qu’elle se soit contractée en glissement trimestriel. Mais de nombreux économistes locaux doutent des données officielles, soulignant les difficultés économiques croissantes sur le terrain.
Le 12 juin, des manifestants ont défilé à Jakarta sous la bannière « L’Indonésie en faillite », exigeant des coupes dans les dépenses sociales inutiles. Moody’s et Fitch ont toutes deux abaissé la perspective de la dette souveraine indonésienne à « négative ». Le problème de l’Indonésie réside moins dans la fragilité de sa situation budgétaire en soi que dans la perception de cette fragilité par les marchés : les investisseurs craignent que les ambitions de dépenses de Prabowo ne dépassent la base de recettes du pays et les garde-fous institutionnels.
En particulier, l’attaque menée par le gouvernement contre l’indépendance de la banque centrale suscite des inquiétudes. Une nouvelle loi imposera à la Banque d’Indonésie de soutenir la « croissance du secteur réel » et la « création d’emplois », en plus de maintenir la stabilité des prix et de poursuivre une croissance économique durable. Tuer la poule aux œufs d’or Une autre source d’inquiétude réside dans la volonté de Prabowo de tirer davantage de revenus du boom du nickel en Indonésie, ce qui risque d’aliéner les investisseurs chinois mêmes qui ont fait de ce secteur un leader mondial.
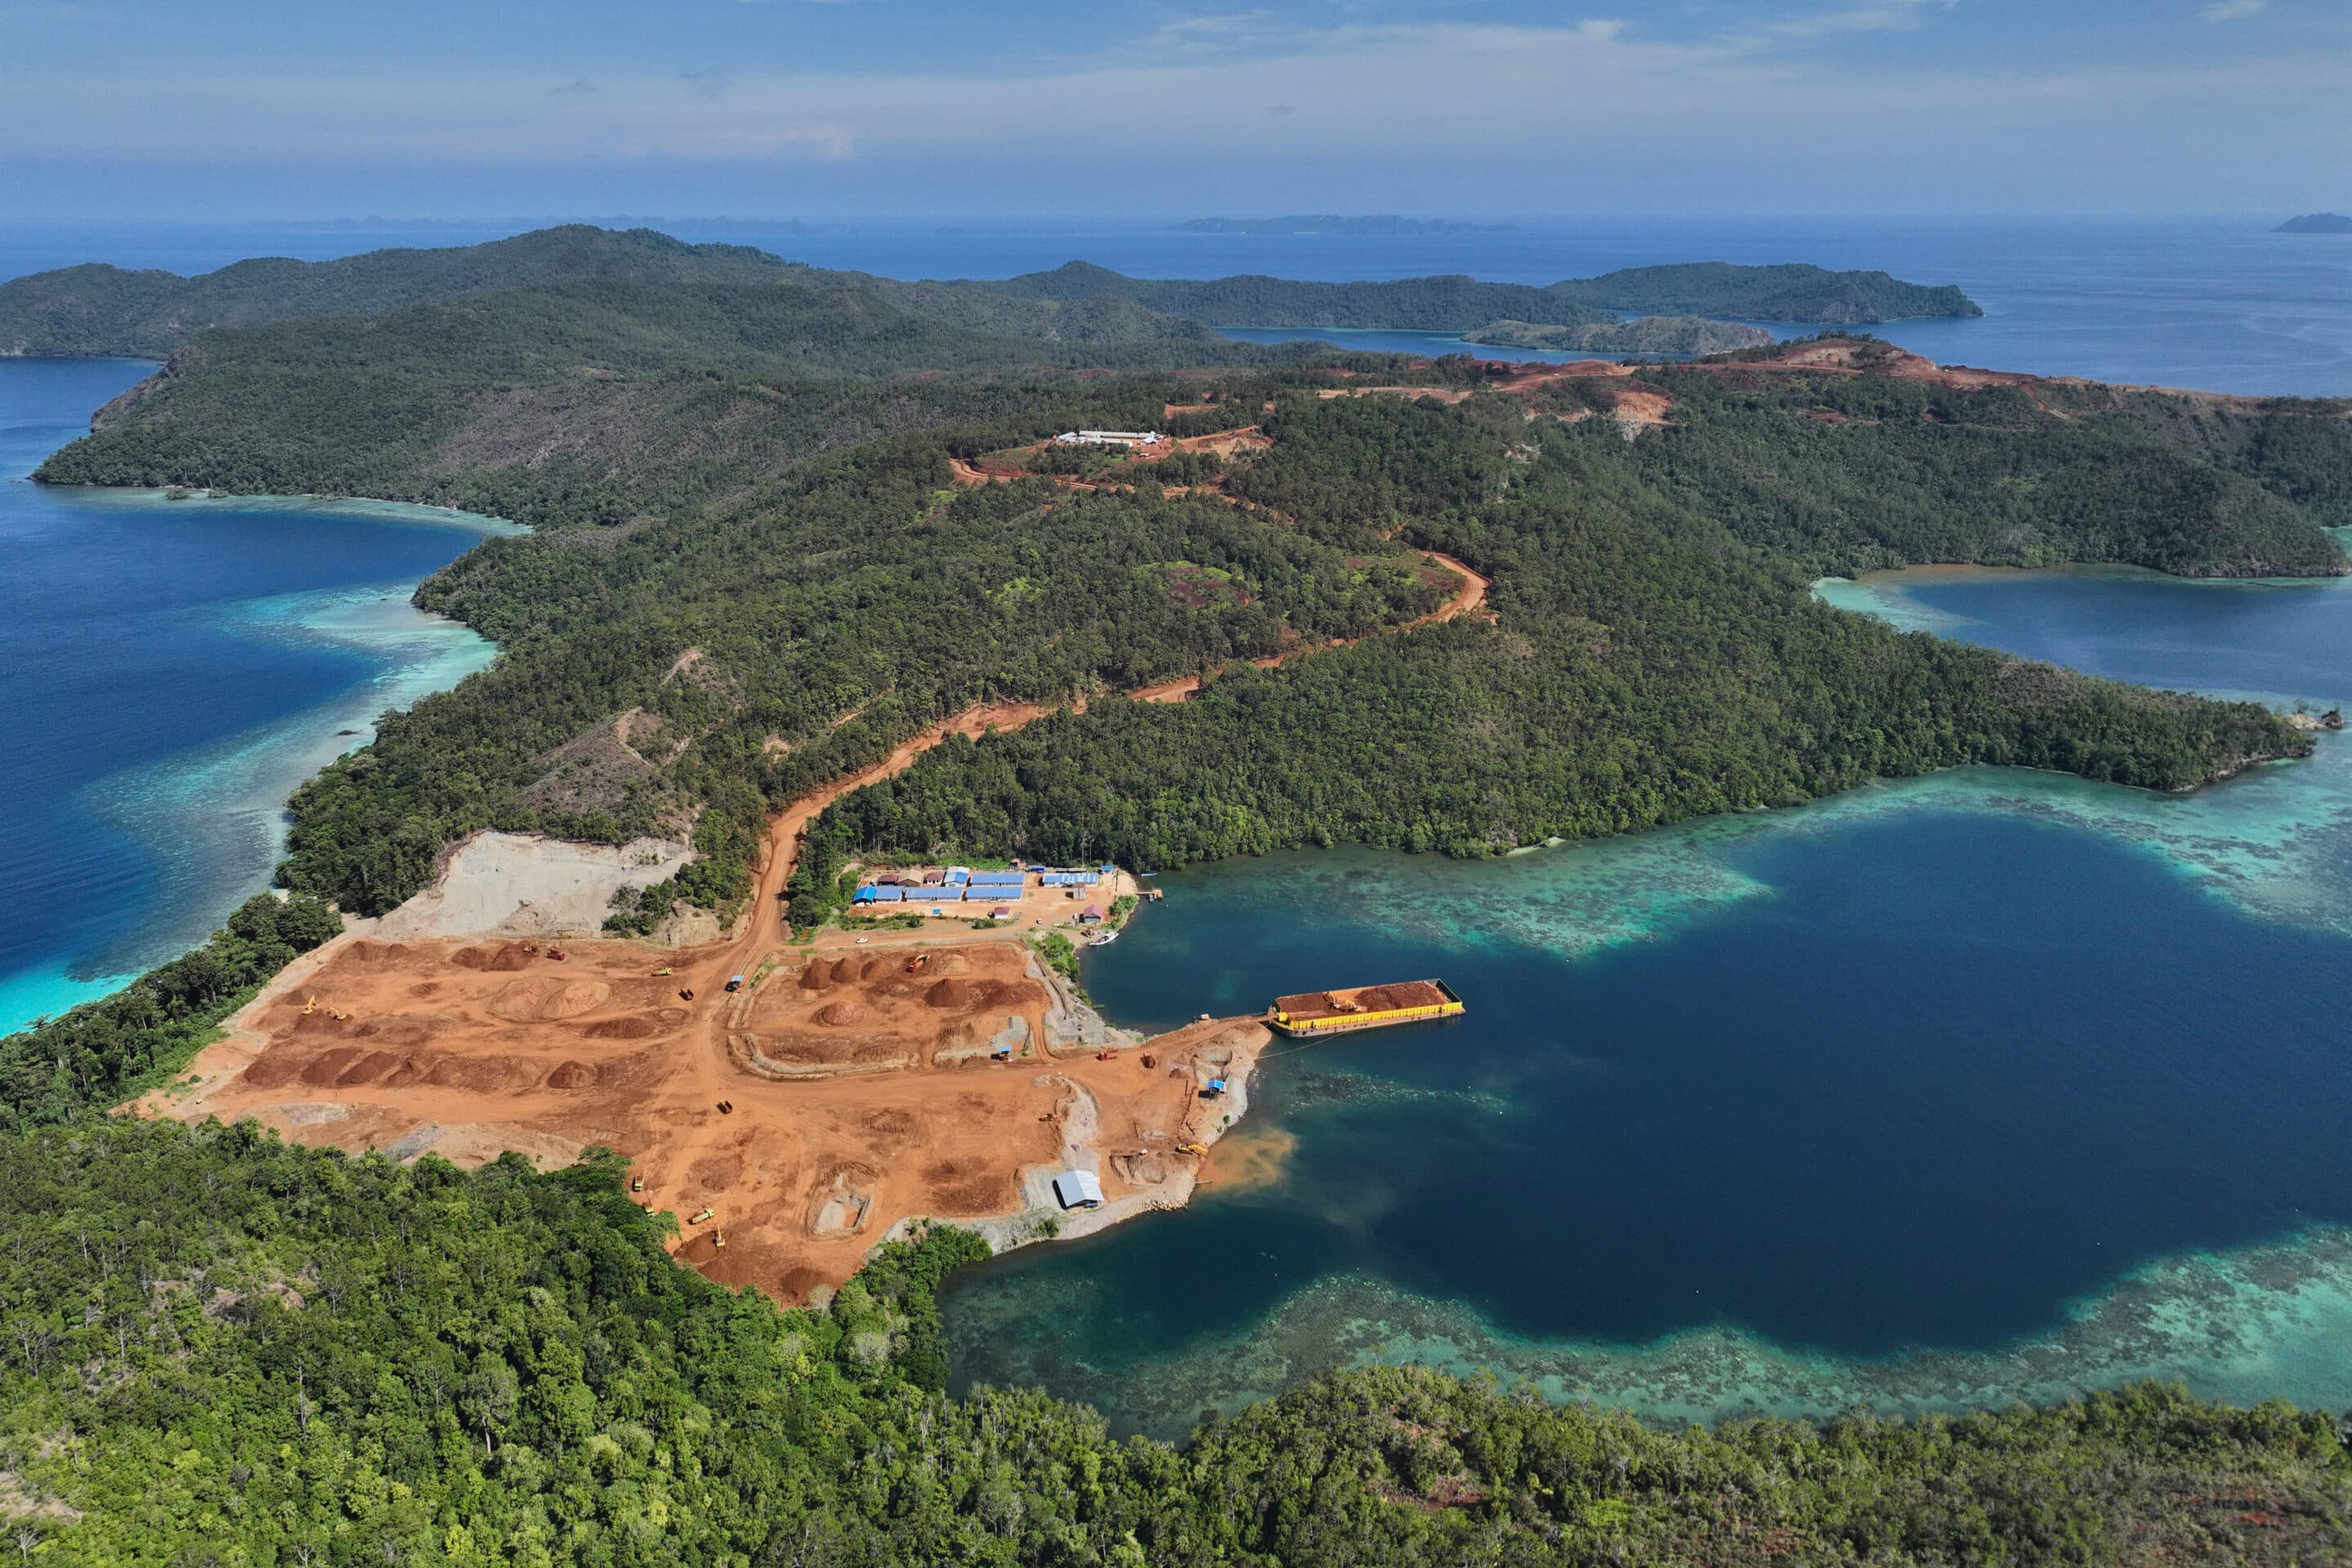
L’Indonésie produit désormais plus des deux tiers de l’offre mondiale de nickel raffiné, avec environ 75 % de sa capacité de raffinage contrôlée par des entreprises chinoises. Mais les réductions des quotas miniers, la hausse des taxes et une nouvelle formule de tarification ont fait grimper de près de 200 % les coûts de production du nickel de haute qualité utilisé dans les batteries des véhicules électriques, ce qui a durement touché les raffineurs chinois. Lire aussi : Weda Bay Nickel : une mine stratégique au cœur des enjeux de l’Indonésie Dans une lettre adressée au ministère de l’Énergie et des Ressources minérales, datée du 13 avril mais dont on n’a fait état que récemment, l’ambassade de Chine à Jakarta a averti que les prix élevés menaçaient la « viabilité opérationnelle » des raffineries de nickel destiné aux batteries : « Des estimations préliminaires indiquent que ces mesures pourraient affecter 30 milliards de dollars d’investissements existants et 20 milliards de dollars d’investissements futurs prévus. » Dans une autre lettre adressée à Prabowo lui-même, datée du 12 mai, la Chambre de commerce chinoise en Indonésie s’est plainte que les entreprises chinoises étaient confrontées à une « réglementation excessivement stricte » et à des pratiques d’extorsion de la part des autorités.
« Jakarta sait que les raffineurs chinois ont trop investi pour se retirer. Mais si les prix restent élevés, elle risque de perdre des milliards de dollars de nouveaux investissements. » Ces changements de politique poussent les raffineurs chinois à rechercher d’autres sources d’approvisionnement en nickel. Tsingshan, le principal acteur du boom du nickel en Indonésie, a soumis une proposition de plusieurs milliards de dollars pour un projet à Madagascar.
Lygend Resources mène des prospections en Tanzanie et pourrait même se tourner vers la mine abandonnée de Koniambo en Nouvelle-Calédonie, que Glencore a fermée en 2024. Ironie du sort, Glencore et d’autres sociétés minières étrangères telles que BHP et Sumitomo ont fermé des mines ou suspendu leurs activités car l’offre excédentaire en Indonésie a fait chuter les cours mondiaux du nickel, rendant ces exploitations non rentables. Jakarta fait désormais valoir qu’il est nécessaire de réduire les quotas et d’augmenter les prix pour renforcer les marges des exploitants miniers et préserver la pérennité de la chaîne de valeur du nickel dans le pays.
Elle sait que les raffineurs chinois ont trop investi pour se retirer. Mais si les prix restent élevés, elle risque de perdre des milliards de dollars de nouveaux investissements chinois. Cela pourrait même compromettre la politique nationale de « descente vers l’aval » vers la production de batteries, censée être son tremplin vers le développement économique.
Une ingérence accrue de l’Etat La tâche de Jakarta consiste désormais à rassurer tous les types d’investisseurs sur la sécurité de leur argent. Certains signes positifs indiquent que les décideurs politiques sont disposés à adopter une plus grande discipline financière. La banque centrale a relevé ses taux directeurs de 100 points depuis mai, la dernière fois le 18 juin, malgré les pressions du gouvernement en faveur de la croissance.
C’est cela, plus que la chute des cours du pétrole, qui a contribué à freiner la chute de la roupie. Le gouvernement semble également ralentir l’expansion de son coûteux programme de repas gratuits, qui a été entaché par une embarrassante enquête pour corruption. Mais la dernière mesure prise par Prabowo pour assainir les comptes publics n’est pas convaincante.
En mai, il a imposé que les exportations d’huile de palme, de charbon et de nickel raffiné soient vendues par l’intermédiaire d’une filiale de Danantara, le nouveau fonds souverain, plutôt que directement à des clients étrangers. À partir de 2027, Danantara Sumberdaya Indonesia (DSI) agira en tant qu’intermédiaire exclusif pour une grande partie des exportations de matières premières. Cette politique vise à augmenter les recettes fiscales en limitant les pertes liées à la sous-facturation, mais elle pourrait tout aussi bien entraîner une baisse des exportations si les fonctionnaires inexpérimentés de DSI ne parviennent pas à trouver des acheteurs appropriés.
Prabowo parie qu’un contrôle accru de l’État sur les matières premières stimulera les recettes d’exportation, ce qui lui permettra de réduire le déficit budgétaire à 1,8 %-2,4 % du PIB en 2027. Si les prix du pétrole restent bas et que la croissance nominale est soutenue, cela n’est pas impossible. Mais les investisseurs n’y croiront que lorsqu’ils le verront de leurs propres yeux.
Lire aussi : Cinq choses à savoir sur l’accord commercial entre l’UE et l’Indonésie